1 testas: Draudimo brokeriai CPO LT kataloge
Įvadas
Šio testo metu analizuotos per CPO LT katalogą sudarytos TPVCA ir KASKO draudimo sutartys. Vertinta, kaip jose atsiranda draudimo brokeris, ar perkančiosios organizacijos, sudarydamos šias sutartis, naudojasi brokerių paslaugomis ir ar brokerio nurodymas sutartyje siejasi su didesne draudimo kaina.
CPO LT atstovo teigimu, perkant draudimą per katalogą brokerio dalyvavimas nėra būtinas. Viešųjų pirkimų tarnyba taip pat nurodė, kad brokeris tokiuose pirkimuose neturėtų figūruoti, nes techninę specifikaciją ir sutartį jau parengia centrinė perkančioji organizacija.
Siekiant atlikti išsamesnį vertinimą, buvo suskaitmeninti transporto priemonių draudimo sutarčių duomenys ir raštu kreiptasi į dalį šias sutartis sudariusių organizacijų.
Duomenų rinkimas ir apdorojimas
CPO LT pateikė 2 125 transporto priemonių draudimo sutarčių, sudarytų per jos katalogą 2021–2025 m., sąrašą. Jame nebuvo nurodytos draudimo kainos, o brokerio skiltį CPO LT įvardijo kaip informacinę. Todėl sutarčių duomenis tikrinome savarankiškai. Naudodamiesi viešųjų pirkimų duomenų baze „Viešpirkiai“, atsisiuntėme viešai prieinamus sutarčių dokumentus. Skenuotus dokumentus pavertėme tekstu (OCR), o reikalingus duomenis surinkome iš kiekvienos sutarties 1 priedo: draudiko pavadinimą, brokerio informaciją (nurodomą priedo 4 punkte) ir draudimo kainas. Siekdami patikrinti duomenų išsamumą, kiekvienoje sutartyje tikrinome, ar draudimo įkainių suma sutampa su bendra sutarties verte.
Remdamiesi surinktais duomenimis, sudarėme dvi lenteles. Privalomojo transporto priemonių valdytojų civilinės atsakomybės draudimo (TPVCA) lentelėje pateikiamos metinės draudimo įmokos pagal transporto priemonių rūšis, o KASKO lentelėje – draudžiamų transporto priemonių vertės ir draudimo tarifai procentais. Kiekvienos lentelės eilutės duomenis galima patikrinti pagal sutarties numerį „Viešpirkiai“ duomenų bazėje. Kadangi nebuvo atliekama visų duomenų šimtaprocentinė patikra, pavienėse eilutėse gali pasitaikyti duomenų įvedimo netikslumų.
Radiniai
TPVCA duomenų analizė
1. Kaip keitėsi sutarčių, kuriose nurodytas brokeris, dalis?
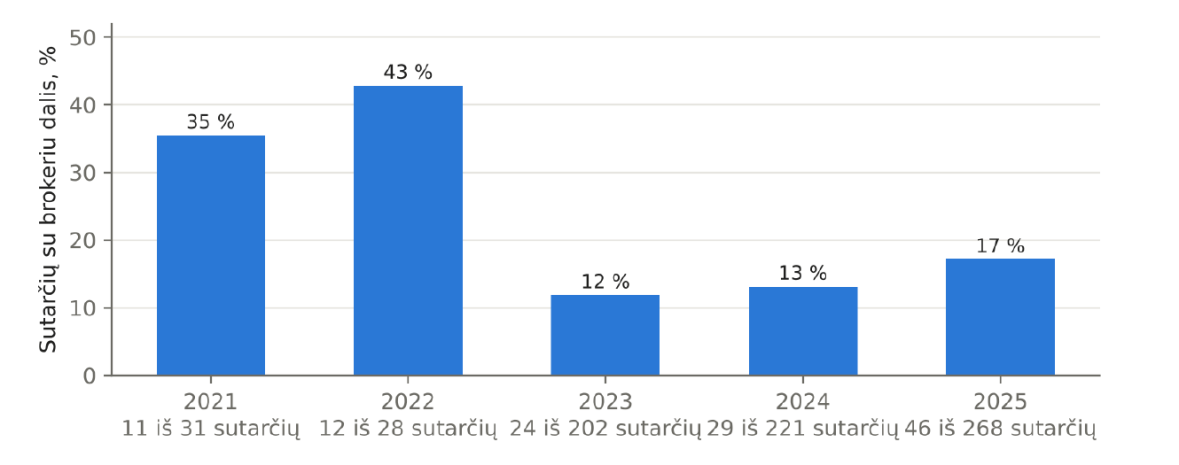
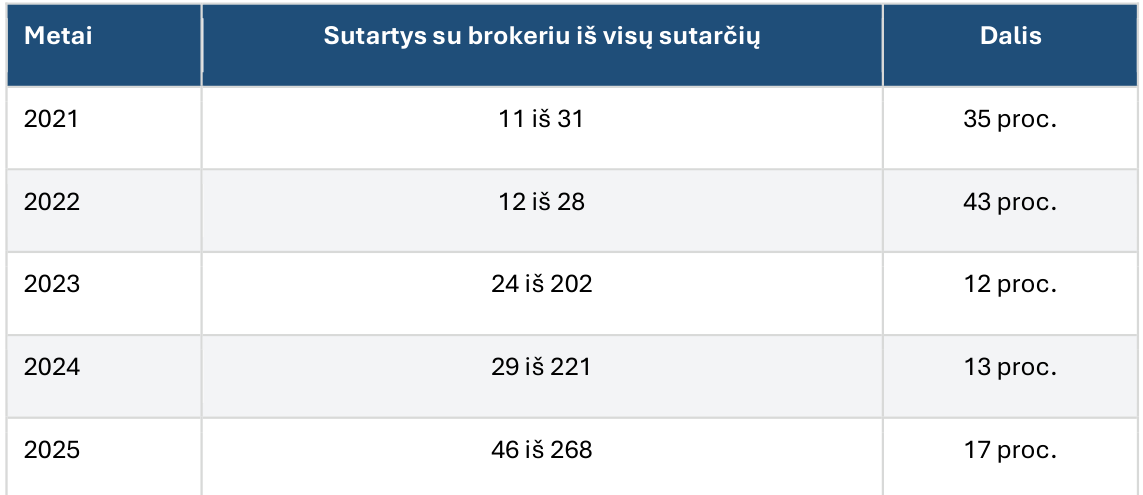
Brokeris laikomas nurodytu, jei sutarties 1 priedo 4 punkte įstaiga pažymėjo „Taip“ ir įrašė brokerio pavadinimą.
2021–2022 m. per katalogą sudaryta nedaug sutarčių – atitinkamai 31 ir 28. Jose brokeris nurodytas atitinkamai 11 ir 12 sutarčių. Nuo 2023 m., išaugus bendram sutarčių skaičiui, didėjo ir sutarčių, kuriose nurodytas brokeris, dalis – nuo 12 proc. iki 17 proc. Keturios įstaigos raštu nurodė, kad jų sutartyse pažymėtas brokeris pirkime nedalyvavo. Tai taikoma 11 sutarčių.
Vien 2025 m. brokeris nurodytas 46 sutartyse – tai daugiau nei trečdalis visų 122 per analizuojamą laikotarpį sudarytų sutarčių su brokeriu.
Įžvalga: brokeris nurodytas maždaug kas šeštoje katalogo sutartyje, o nuo 2023 m. tokių sutarčių dalis didėja.
2. Sektoriai, kuriuose draudimo brokeris nurodomas dažniausiai
Sektorių nustatėme pagal įstaigos pavadinimą. Lentelėje nurodyta, kiek sutarčių su brokeriu buvo kiekviename sektoriuje ir kokią to sektoriaus sutarčių dalį jos sudarė.
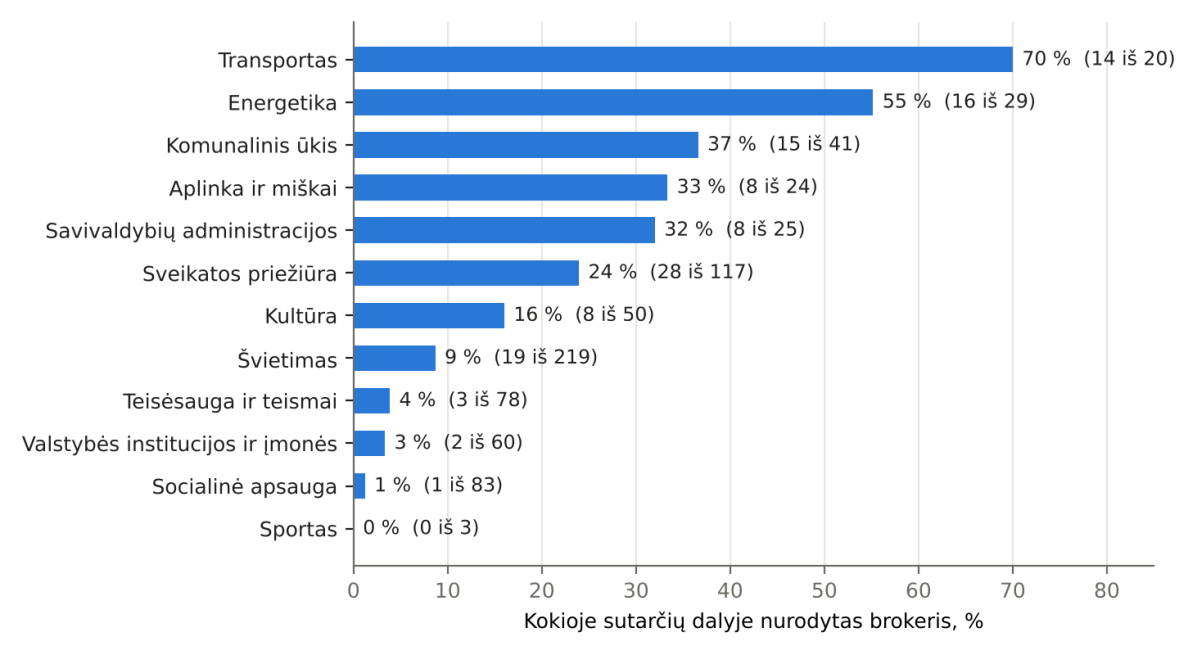
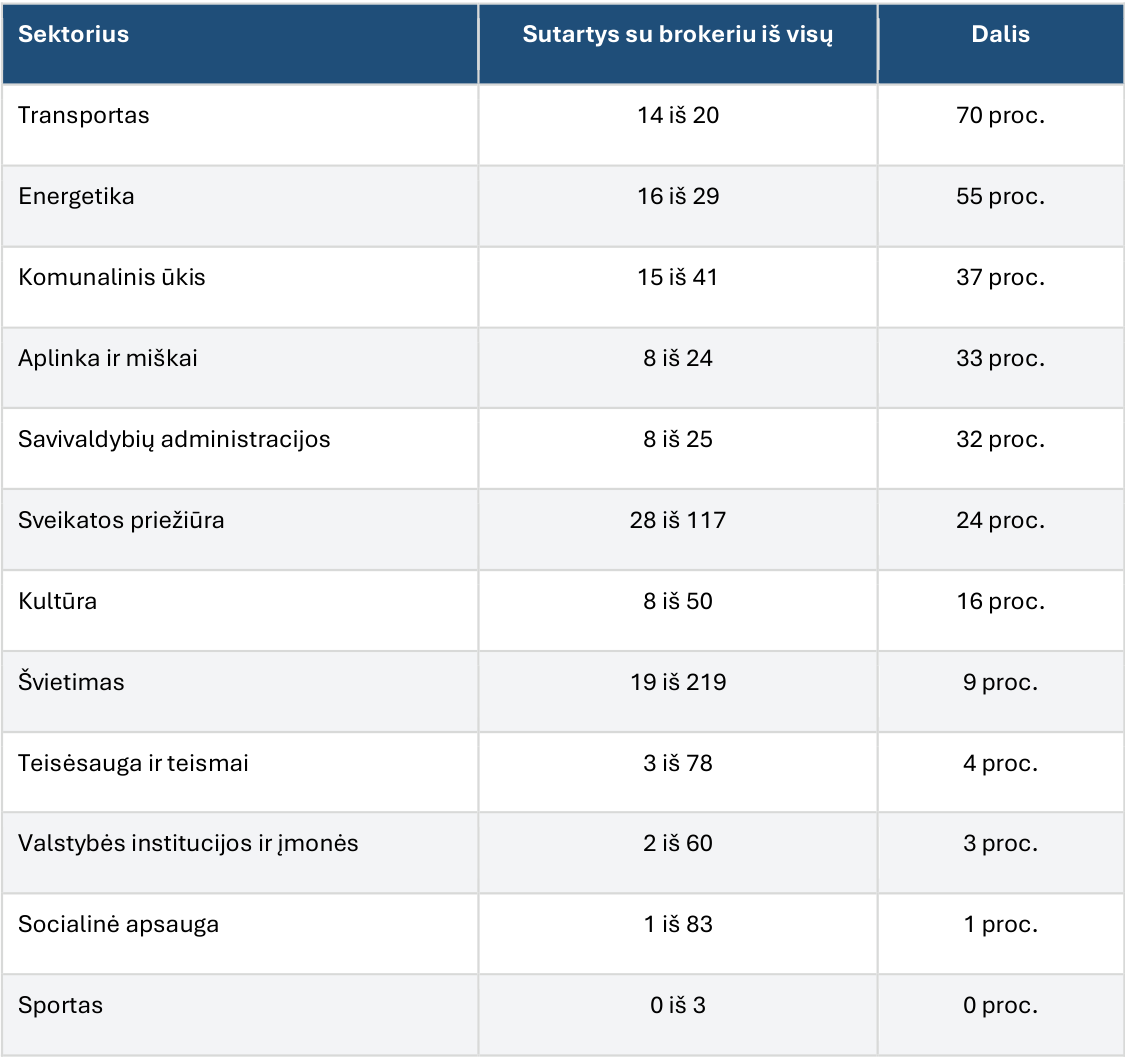
Daugiausia sutarčių per CPO LT katalogą sudarė švietimo (219) ir sveikatos priežiūros (117) sektorių įstaigos. Tačiau brokeris dažniausiai nurodytas transporto, energetikos ir komunalinio ūkio sektorių sutartyse. Socialinės apsaugos, teisėsaugos ir valstybės institucijų sektoriuose jis nurodytas retai.
Įžvalga: dažniausiai brokeris nurodomas transporto, energetikos ir komunalinių paslaugų sektorių sutartyse, rečiausiai – socialinės apsaugos, teisėsaugos ir valstybės institucijų sutartyse.
3. Kaip skiriasi lengvojo automobilio TPVCA draudimo kainos sutartyse su brokeriu ir be jo pagal metus?
Šioje ir tolesnėse dalyse lyginome vieno lengvojo automobilio privalomojo transporto priemonių valdytojų civilinės atsakomybės draudimo metinę kainą. Lengvasis automobilis – M1 kategorijos transporto priemonė, skirta keleiviams vežti ir turinti ne daugiau kaip aštuonias sėdimas vietas, neskaitant vairuotojo. Krovininių automobilių, autobusų, traktorių ir priekabų kainos neįtrauktos. Vieno lengvojo automobilio kaina nurodyta 579 sutartyse.
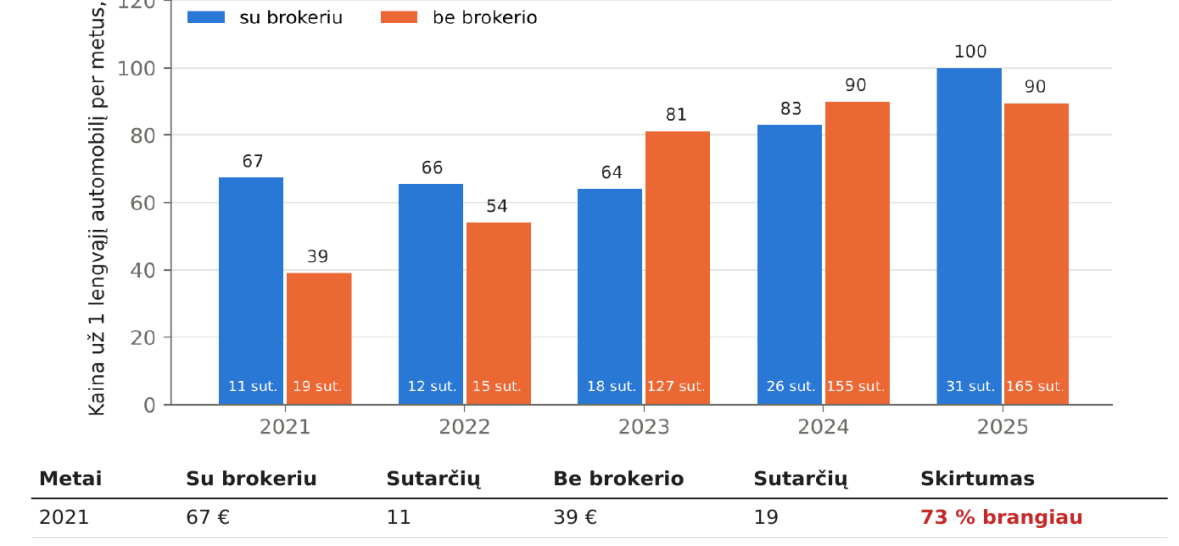
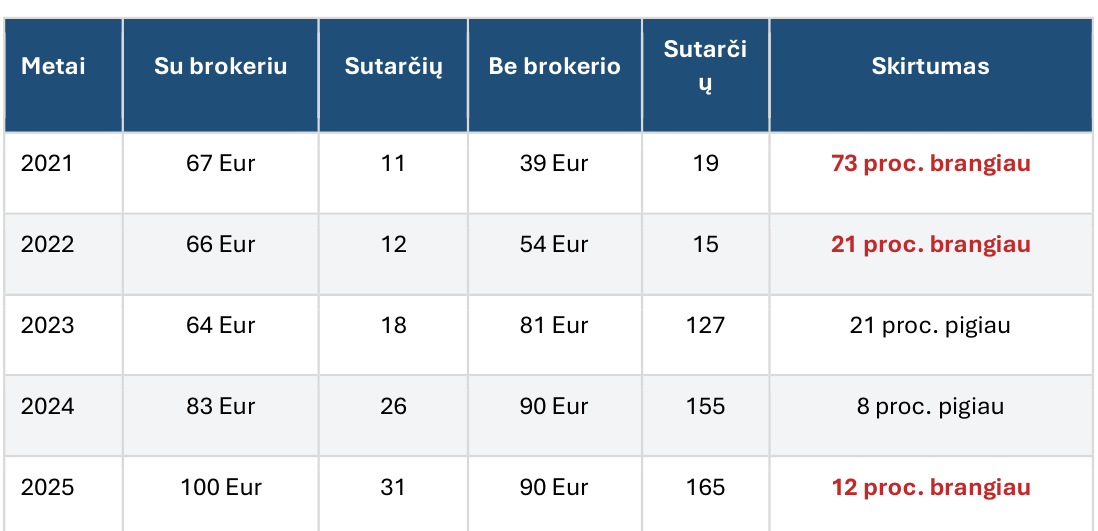
Vienais metais draudimas su brokeriu buvo brangesnis – 2021, 2022 ir 2025 m., kitais metais pigesnis – 2023 ir 2024 m. 2021–2022 m. sutarčių su brokeriu buvo nedaug – atitinkamai 11 ir 12. Jei neįtrauktume 11 sutarčių, kuriose įstaigos paneigė brokerio dalyvavimą, 2025 m. kaina su brokeriu būtų 95,5 Eur.
Įžvalga: analizuojamu laikotarpiu nenustatyta nuoseklaus ryšio tarp brokerio nurodymo sutartyje ir draudimo kainos – vienais metais sutartys su brokeriu buvo brangesnės, kitais pigesnės.
4. Kaip skiriasi lengvojo automobilio TPVCA draudimo kainos sutartyse su brokeriu ir be jo pagal veiklos sektorius?
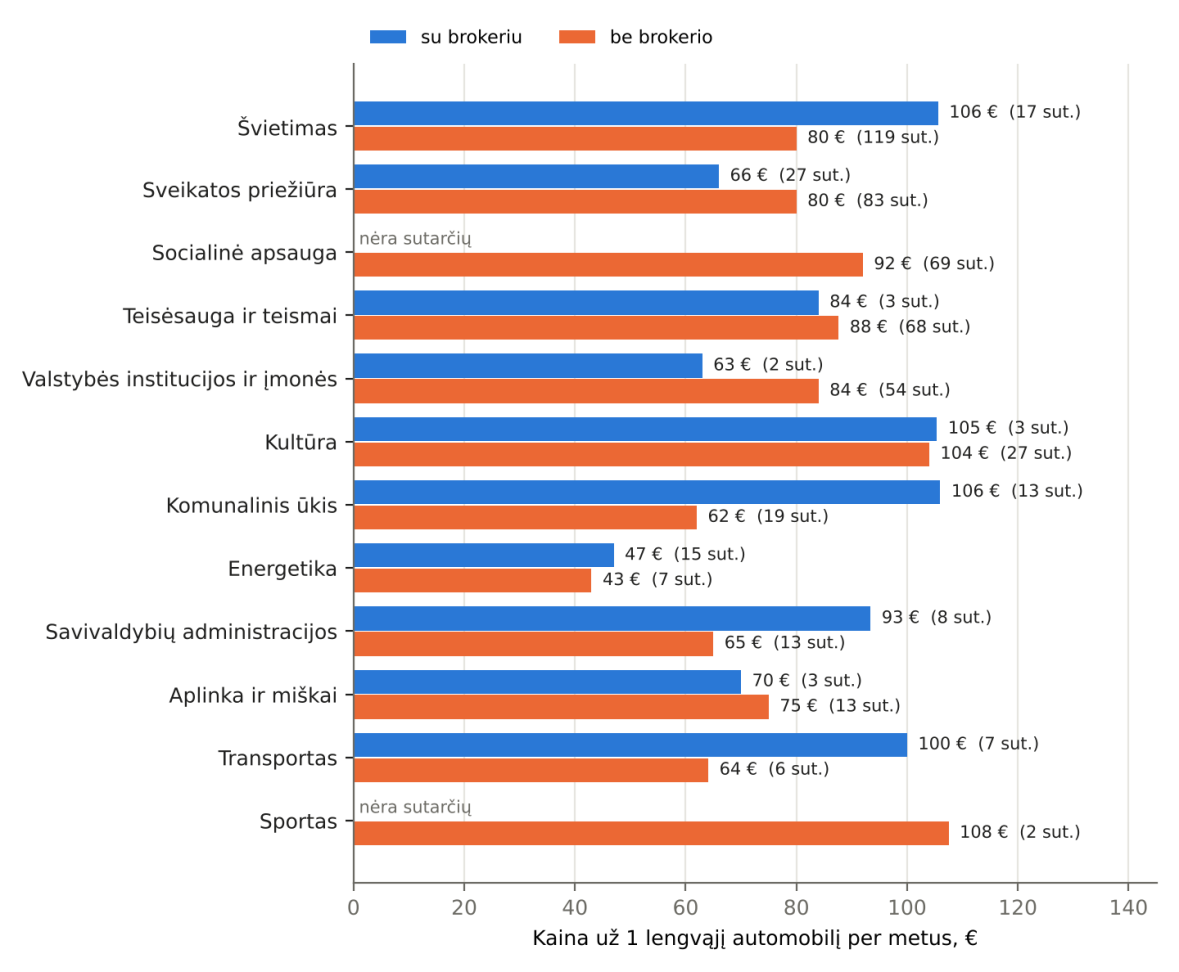
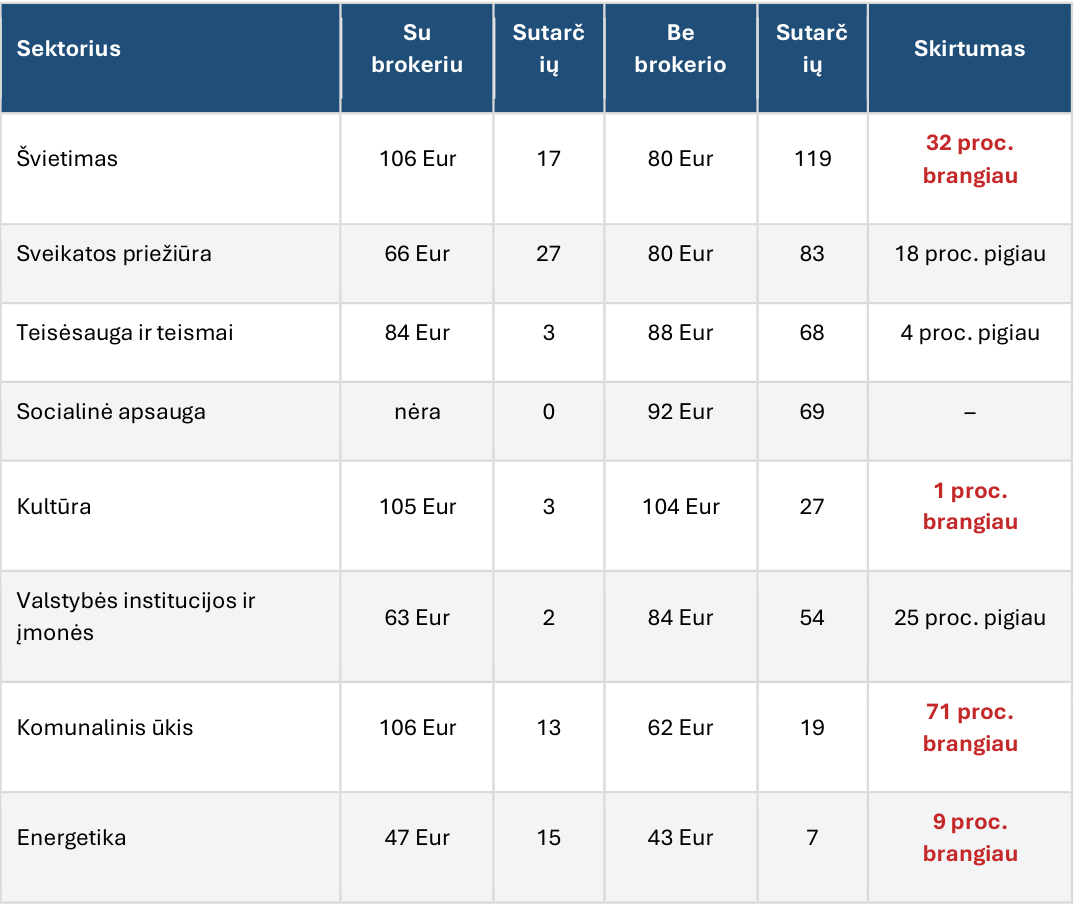
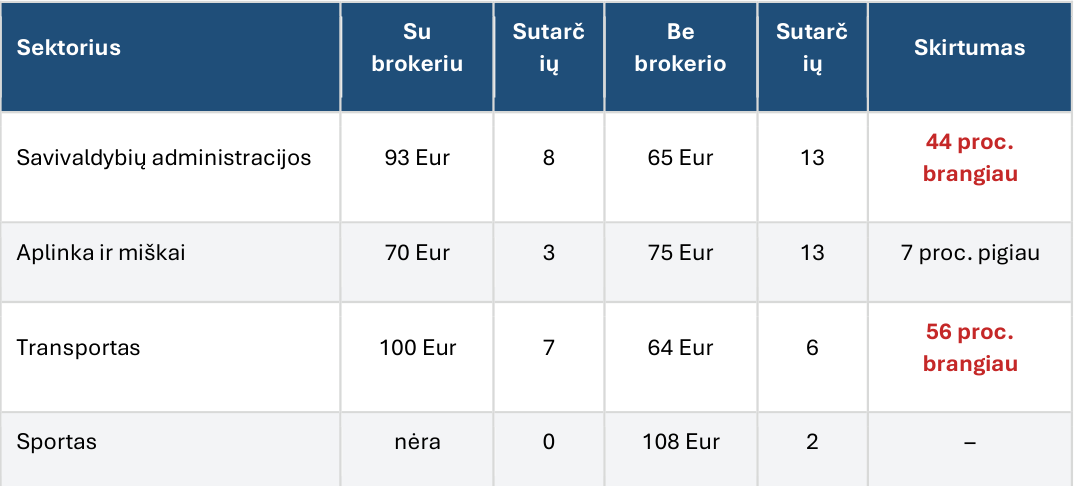
Švietimo įstaigos su brokeriu mokėjo 106 Eur, be brokerio – 80 Eur. Komunalinės įmonės – 106 Eur ir 62 Eur. Sveikatos įstaigos – atvirkščiai: 66 Eur ir 80 Eur. Energetikos įmonės su brokeriu mokėjo 47 Eur, be jo – 43 Eur, transporto įmonės – 100 Eur ir 64 Eur, savivaldybių administracijos – 93 Eur ir 65 Eur. Socialinės apsaugos ir sporto sektoriuose sutarčių su brokeriu nebuvo.
Įžvalga: iš šešių sektorių, kuriuose yra pakankamai sutarčių su brokeriu ir be jo, penkiuose draudimo paslaugos su brokeriu kainavo brangiau.
5. Kaip skiriasi lengvojo automobilio TPVCA draudimo kaina priklausomai nuo draudžiamų automobilių skaičiaus?
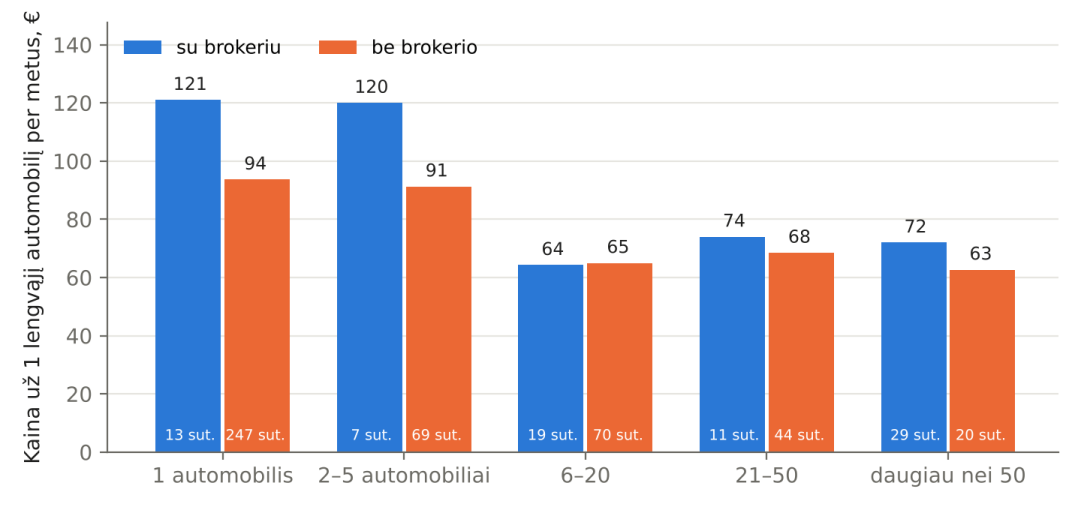
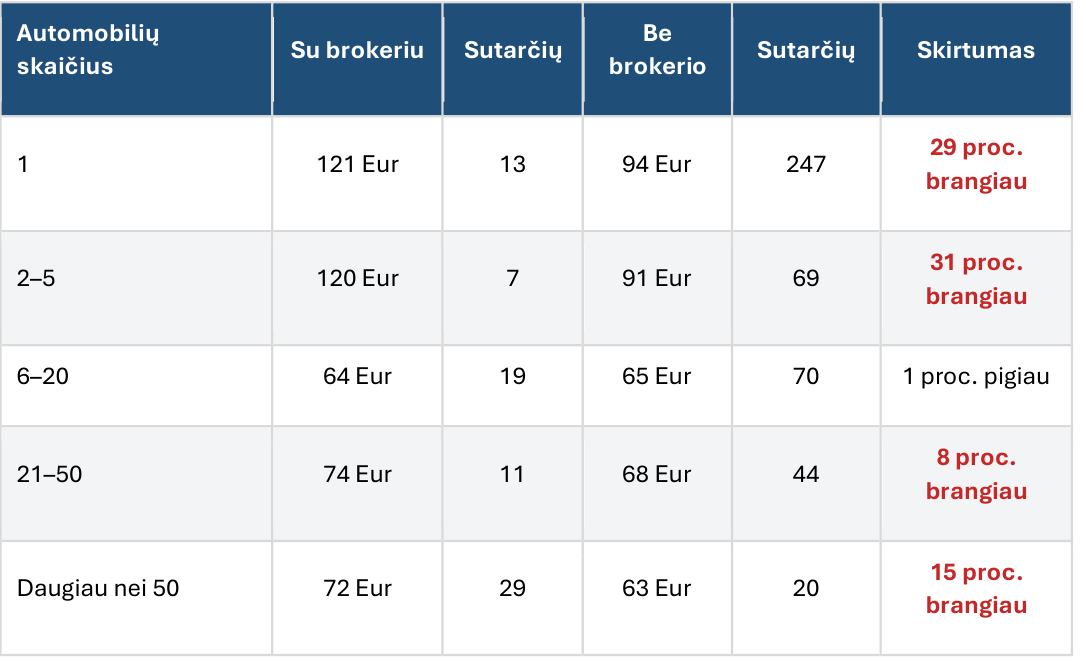
Organizacijų, draudžiančių iki penkių automobilių, sutartyse su brokeriu draudimo kaina buvo 29–31 proc. didesnė nei sutartyse be brokerio. Draudžiant nuo 6 iki 20 automobilių, kainos beveik nesiskyrė, o draudžiant didesnį automobilių skaičių, sutartyse su brokeriu kainos buvo 8–15 proc. didesnės. Automobilių skaičiaus nepavyko nustatyti 50 sutarčių, kuriose buvo nurodyta lengvojo automobilio draudimo kaina, todėl jos į palyginimą neįtrauktos.
Įžvalga: Didžiausi kainų skirtumai nustatyti draudžiant iki penkių automobilių: sutartyse su brokeriu draudimas kainavo apie 30 proc. daugiau. Draudžiant 6–20 automobilių, kainos beveik nesiskyrė, o kitose grupėse sutartyse su brokeriu jos buvo didesnės.
6. Kaip skiriasi lengvojo automobilio TPVCA draudimo kainos pagal draudimo bendrovę ir veiklos sektorių?
Vertinant kiekvienos draudimo bendrovės sutartis bendrai, gali susidaryti įspūdis, kad draudimas su brokeriu yra pigesnis arba brangesnis. Tačiau kainų skirtumų negalima sieti vien su brokerio nurodymu sutartyje, nes juos gali lemti skirtinga perkančiųjų organizacijų veikla ir draudžiamų automobilių skaičius. Pavyzdžiui, „Gjensidige“ sutartys be brokerio dažniausiai buvo sudarytos švietimo įstaigų, draudusių po vieną automobilį, o sutartis su brokeriu dažniau sudarė sveikatos priežiūros ir energetikos įstaigos, draudusios daugiau automobilių. Todėl draudimo kainos papildomai palygintos pagal draudimo bendroves ir organizacijų veiklos sektorius.
Prie kiekvienos kainos skliaustuose nurodytas sutarčių skaičius. Pateikti tik tie sektoriai, kuriuose konkreti draudimo bendrovė turėjo sutarčių.
„Gjensidige“
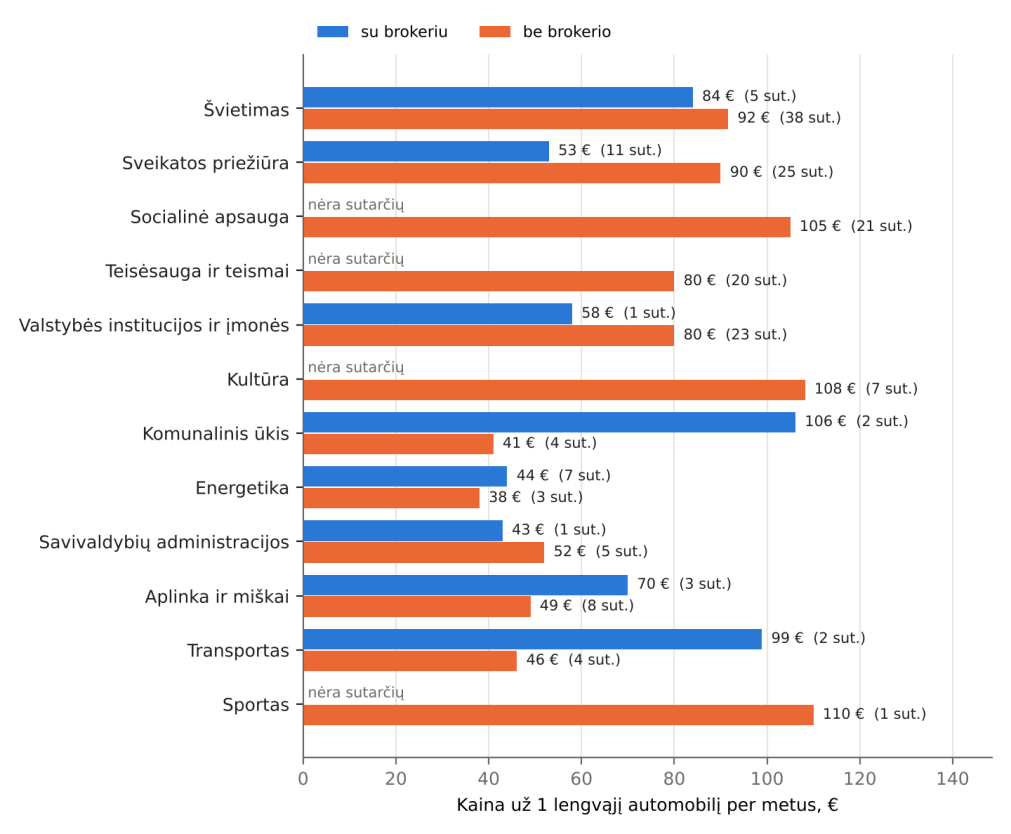
Sveikatos priežiūros sektoriuje draudimo kaina sutartyse su brokeriu buvo 53 Eur, be brokerio – 90 Eur. Tačiau sutartis su brokeriu sudarė šešios sveikatos priežiūros įstaigos, dažniausiai draudusios 11-15 automobilių, o be brokerio – daugiausia įstaigos, draudusios po vieną automobilį. Švietimo sektoriuje kainos skyrėsi mažiau – atitinkamai 84 Eur ir 92 Eur.
„Lietuvos draudimas“
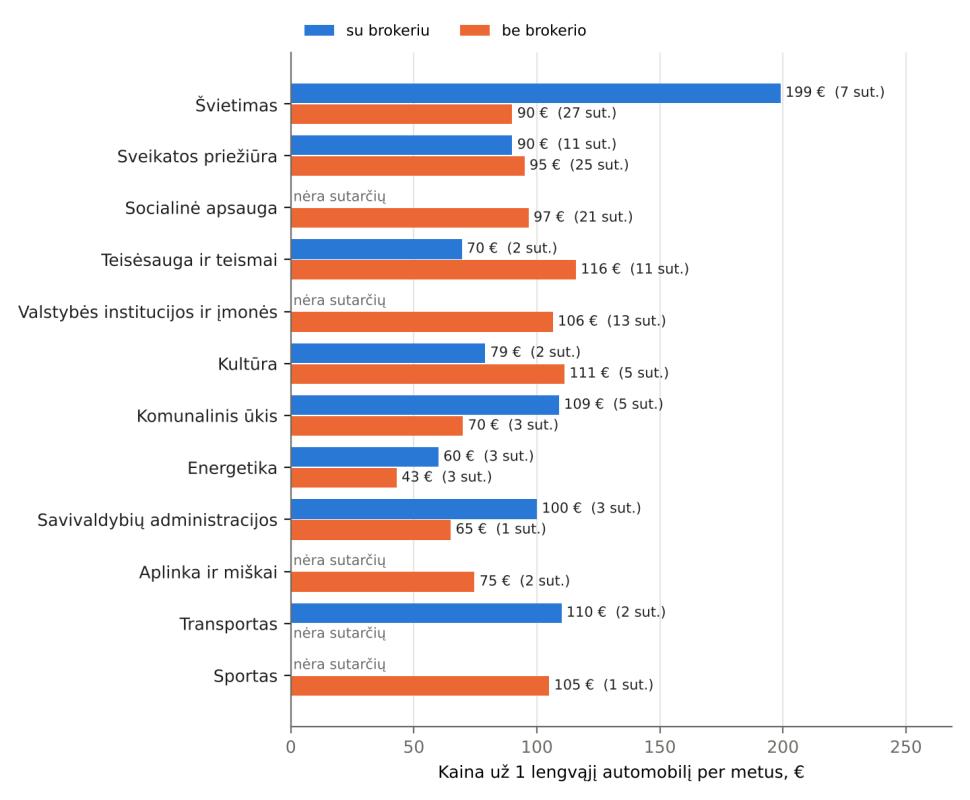
Švietimo sektoriuje draudimo kaina sutartyse su brokeriu buvo 199 Eur, be brokerio – 90 Eur. Septynias sutartis su brokeriu sudarė keturios įstaigos. Kainą lėmė keturios sutartys, kuriose drausta po vieną automobilį (Kurčiųjų ir neprigirdinčiųjų ugdymo centras, Lietuvos sporto universitetas – 199–200 Eur). Sveikatos priežiūros sektoriuje kainos beveik nesiskyrė – atitinkamai 90 Eur ir 95 Eur.
„BTA“
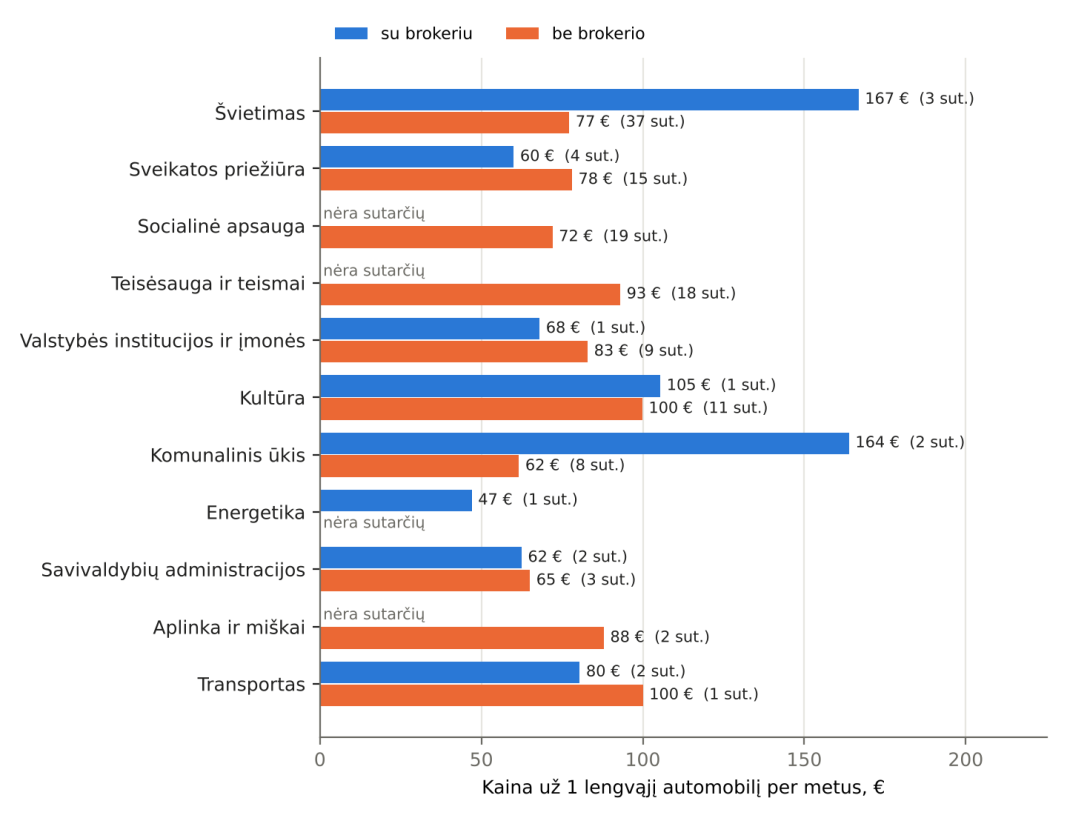
Didžiausi kainų skirtumai nustatyti švietimo ir komunalinio ūkio sektoriuose. Švietimo įstaigų sutartyse su brokeriu draudimo kaina buvo 167 Eur, be brokerio – 77 Eur, o komunalinio ūkio sektoriuje – atitinkamai 164 Eur ir 62 Eur. Sveikatos priežiūros sektoriuje sutartys su brokeriu buvo pigesnės – 60 Eur, palyginti su 78 Eur be brokerio.
„Compensa“
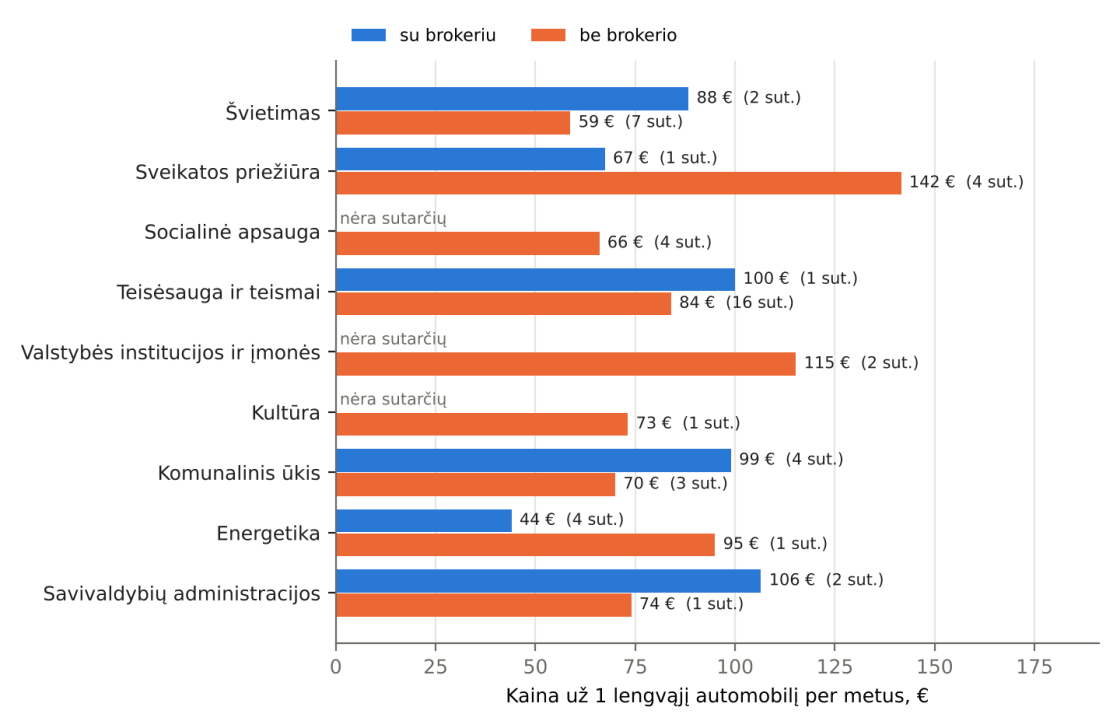
Švietimo ir komunalinio ūkio sektoriuose draudimo kainos sutartyse su brokeriu buvo didesnės. Švietimo sektoriuje jos siekė 88 Eur, palyginti su 59 Eur be brokerio, o komunalinio ūkio sektoriuje – 99 Eur ir 70 Eur. Energetikos sektoriuje nustatytas priešingas skirtumas – 44 Eur su brokeriu ir 95 Eur be brokerio, tačiau pastarasis palyginimas grindžiamas tik viena sutartimi be brokerio.
Įžvalga: Palyginus draudimo kainas pagal draudimo bendroves ir veiklos sektorius, nenustatyta nuoseklaus ryšio tarp brokerio nurodymo sutartyje ir didesnės draudimo kainos. Atskiruose sektoriuose sutartys su brokeriu buvo tiek pigesnės, tiek brangesnės. Kainų skirtumams įtakos galėjo turėti draudžiamų automobilių skaičius, organizacijų ypatumai ir kitos draudimo sąlygos.
KASKO duomenų analizė
Skirtingai nei TPVCA draudimo atveju, kai lyginama vieno lengvojo automobilio metinė draudimo įmoka eurais, KASKO draudimo kaina priklauso ir nuo draudžiamos transporto priemonės vertės. Todėl KASKO sutarčių palyginimui naudojome draudimo tarifą, išreikštą procentais nuo automobilio draudžiamosios vertės. Tai leidžia palyginti skirtingos vertės automobilių draudimo sąlygas ir įvertinti tarifų skirtumus sutartyse su brokeriu ir be jo.
7. Kaip keitėsi lengvojo automobilio KASKO draudimo tarifas sutartyse su brokeriu ir be jo?
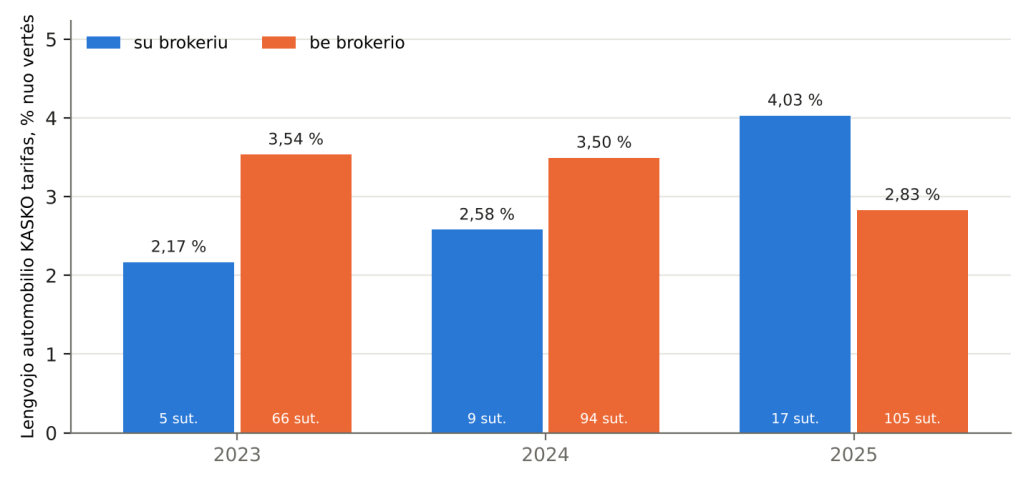
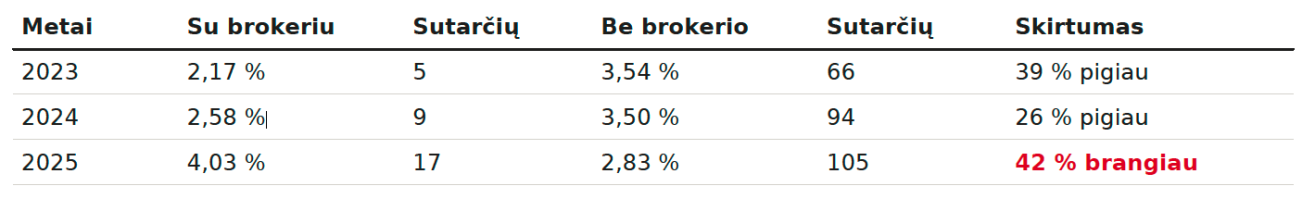
2023 ir 2024 m. sutartyse su brokeriu KASKO draudimo tarifas buvo mažesnis nei sutartyse be brokerio – atitinkamai 39 ir 26 proc. Tačiau 2025 m. nustatyta priešinga tendencija – sutartyse su brokeriu tarifas buvo 42 proc. didesnis. Šiais metais taip pat buvo daugiausia sutarčių su brokeriu, kuriose nurodytas lengvųjų automobilių KASKO tarifas – 17.
Įžvalga: Analizuojamu laikotarpiu nenustatyta nuoseklaus ryšio tarp brokerio nurodymo sutartyje ir didesnio KASKO draudimo tarifo. Nors 2023–2024 m. sutartyse su brokeriu tarifai buvo mažesni, 2025 m. jie buvo didesni nei sutartyse be brokerio.
8. Kaip skiriasi lengvojo automobilio KASKO draudimo tarifai sutartyse su brokeriu ir be jo pagal veiklos sektorius?
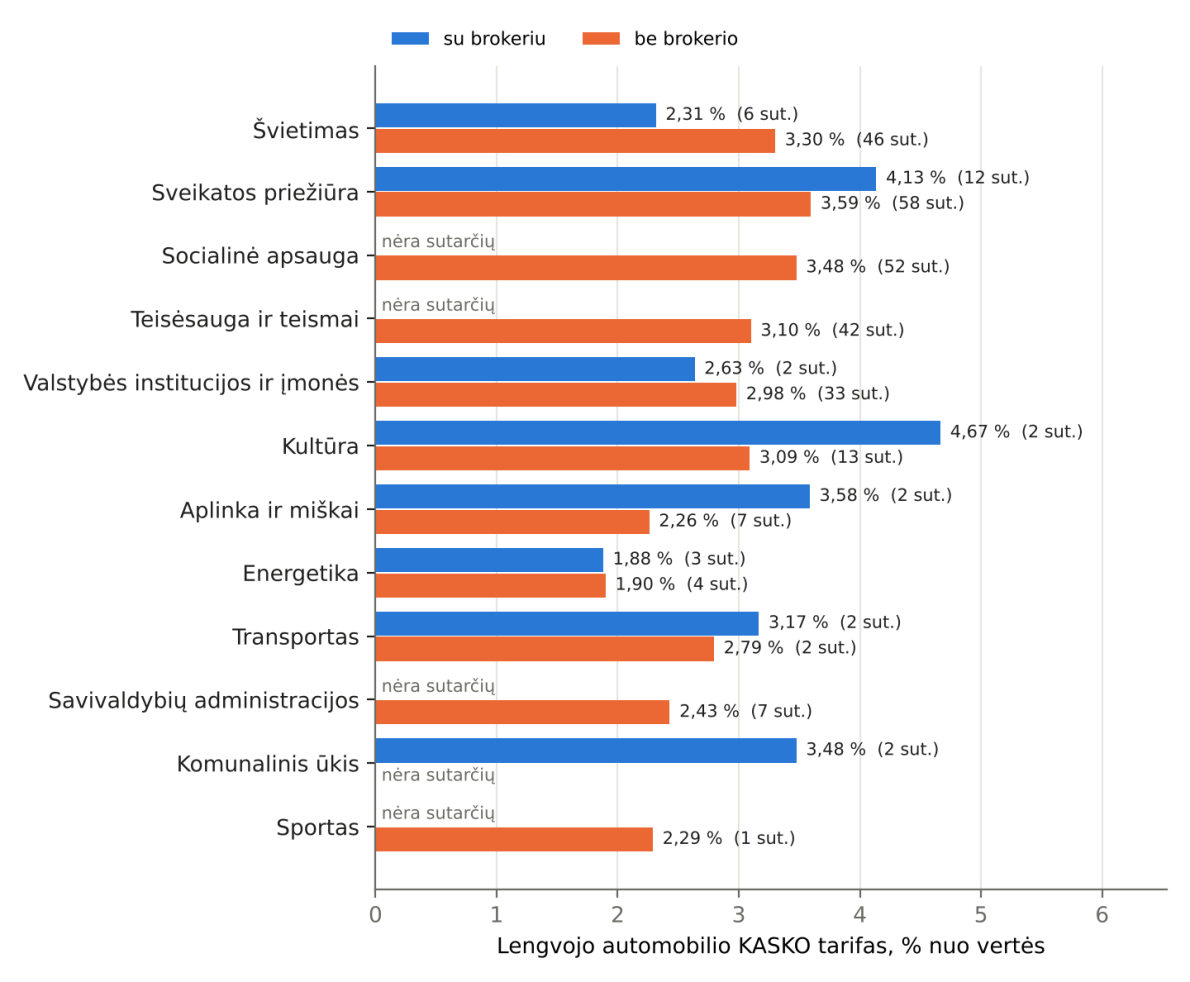
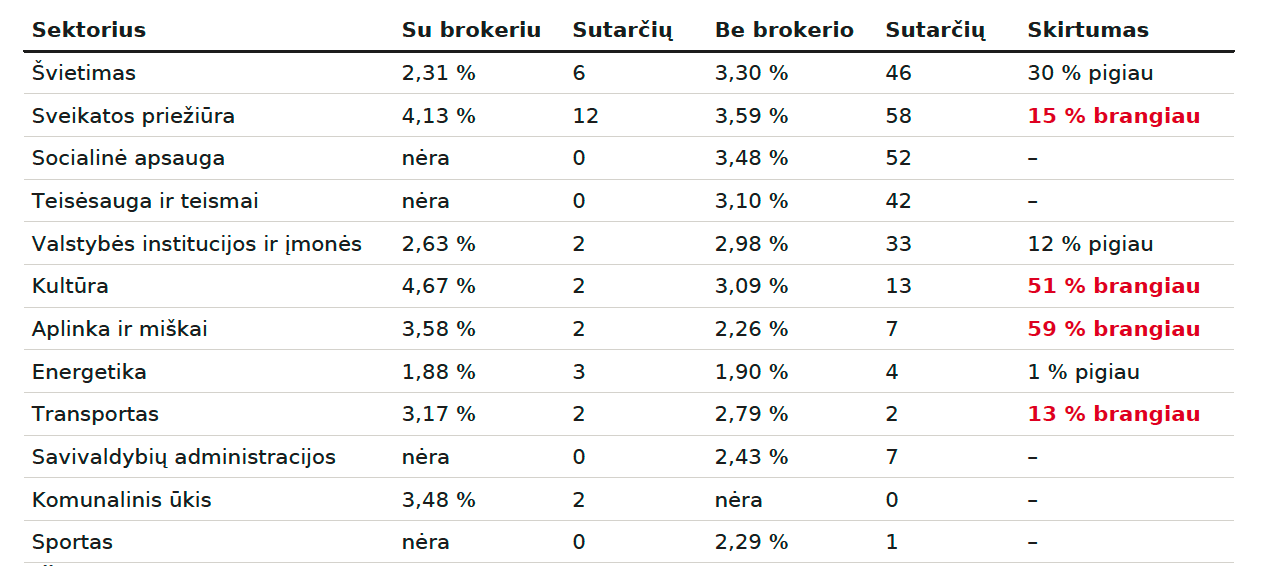
Švietimo sektoriuje KASKO draudimo tarifas sutartyse su brokeriu buvo 2,31 proc., be brokerio – 3,30 proc., arba 30 proc. mažesnis. Sveikatos priežiūros sektoriuje nustatyta priešinga situacija – sutartyse su brokeriu tarifas buvo 15 proc. didesnis. Kultūros, aplinkos ir miškų bei transporto sektoriuose tarifai su brokeriu taip pat buvo didesni, o energetikos sektoriuje beveik nesiskyrė. Kai kuriuose sektoriuose palyginimui nepakako duomenų, nes nebuvo sutarčių su brokeriu arba be jo.
Įžvalga: KASKO draudimo tarifų skirtumai pagal veiklos sektorius nevienodi. Švietimo sektoriuje sutartyse su brokeriu tarifas buvo mažesnis, o sveikatos priežiūros, kultūros, aplinkos ir miškų bei transporto sektoriuose – didesnis. Nuoseklaus ryšio tarp brokerio nurodymo sutartyje ir didesnio draudimo tarifo nenustatyta.
9. Kaip skiriasi lengvojo automobilio KASKO draudimo tarifai sutartyse su brokeriu ir be jo pagal draudžiamų automobilių skaičių?
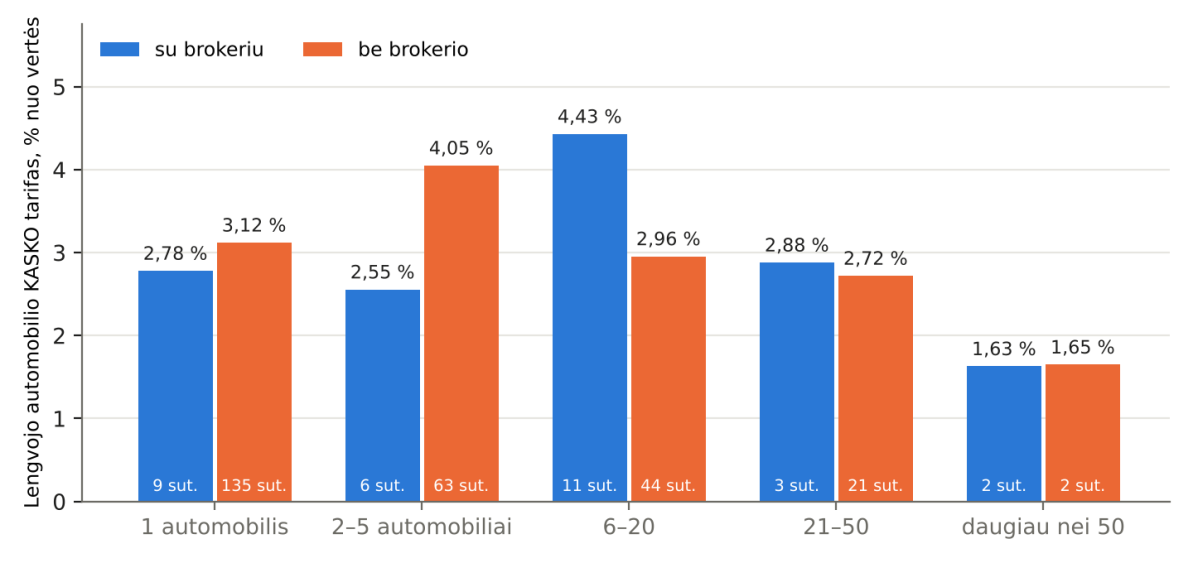
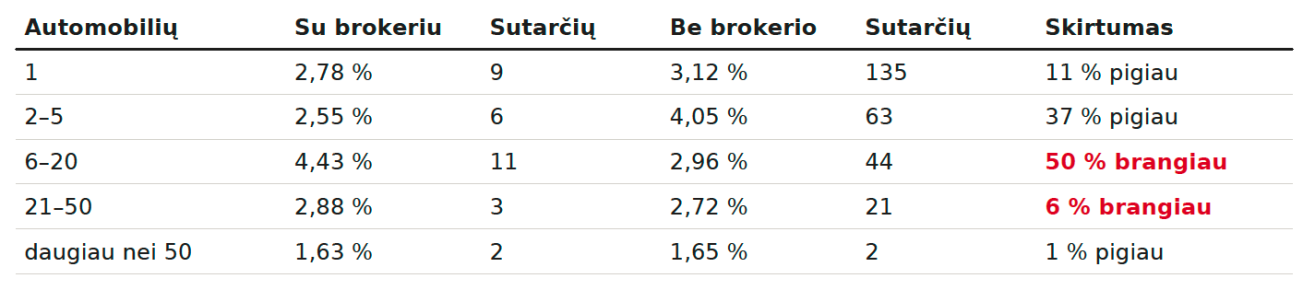
Organizacijų, draudžiančių iki penkių automobilių, sutartyse su brokeriu KASKO draudimo tarifai buvo 11–37 proc. mažesni nei sutartyse be brokerio. Draudžiant nuo 6 iki 20 automobilių, nustatytas priešingas skirtumas – sutartyse su brokeriu tarifas buvo 4,43 proc., be brokerio – 2,96 proc., arba 50 proc. didesnis. Draudžiant daugiau nei 20 automobilių, tarifų skirtumai buvo nedideli.
Įžvalga: KASKO draudimo tarifų skirtumai, priklausomai nuo draudžiamų automobilių skaičiaus, nevienodi. Didžiausias skirtumas nustatytas draudžiant 6–20 automobilių – sutartyse su brokeriu tarifas buvo 50 proc. didesnis. Tuo tarpu draudžiant iki penkių automobilių, sutartyse su brokeriu tarifai buvo mažesni.
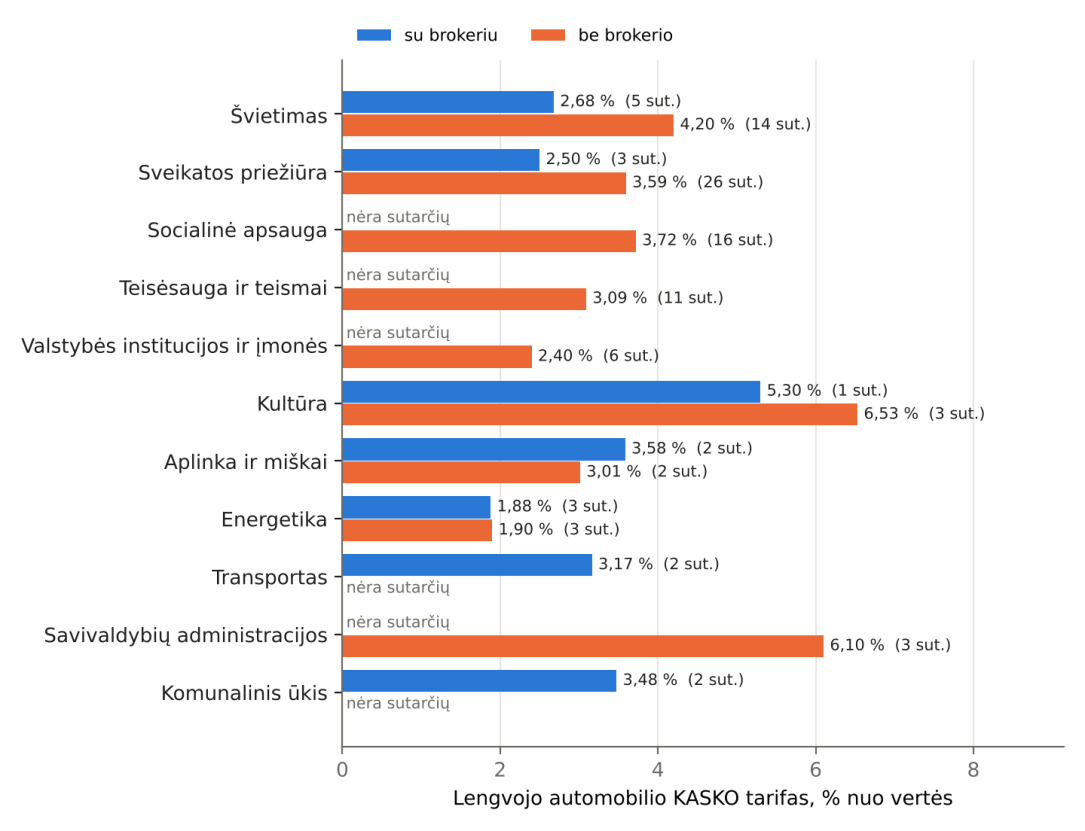
10. Kaip skiriasi lengvojo automobilio KASKO draudimo tarifai pagal draudimo bendroves ir veiklos sektorius?
Analizuojant KASKO draudimo sutartis nustatyta, kad daugiausia sutarčių, kuriose nurodytas brokeris, sudaryta su trimis draudimo bendrovėmis: „Lietuvos draudimas“, „Gjensidige“ ir „Compensa“. BTA turėjo dvi sutartis su brokeriu, tačiau jose nebuvo nurodyto lengvųjų automobilių draudimo tarifo. „If P&C“ ir „Balcia“ analizuotose sutartyse brokeris nebuvo nurodytas. Tarifų palyginimui naudotos tik sutartys, kuriose nurodytas lengvųjų automobilių KASKO draudimo tarifas.
„Lietuvos draudimas“
Šios bendrovės sutartyse su brokeriu KASKO draudimo tarifas buvo 2,67 proc., be brokerio – 3,53 proc. Mažesni tarifai sutartyse su brokeriu nustatyti ir švietimo sektoriuje (2,68 proc., palyginti su 4,20 proc.), ir sveikatos priežiūros sektoriuje (2,50 proc., palyginti su 3,60 proc.).
„Gjensidige“
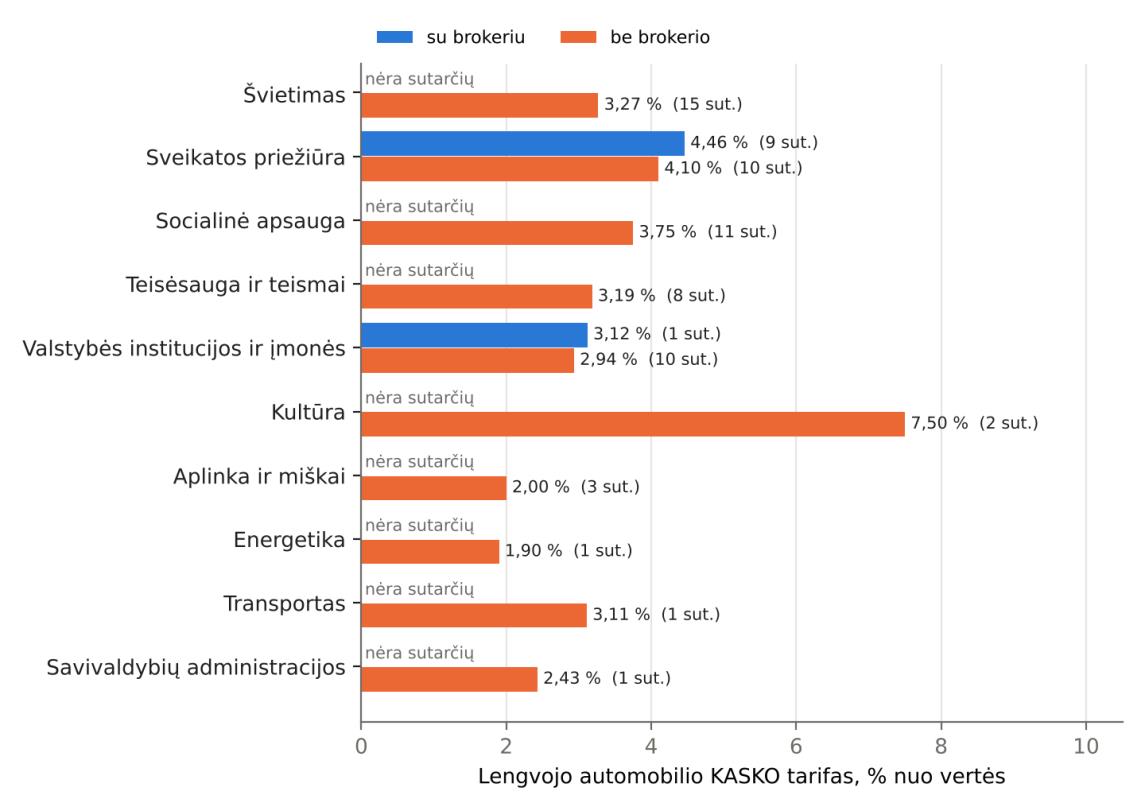
Šios bendrovės sutartyse su brokeriu vidutinis KASKO draudimo tarifas buvo 4,13 proc., be brokerio – 3,20 proc. Sveikatos priežiūros sektoriuje tarifai taip pat buvo didesni sutartyse su brokeriu – 4,46 proc., palyginti su 4,10 proc. be brokerio. Kituose sektoriuose sutarčių su brokeriu buvo labai mažai.
„Compensa“
Šios bendrovės sutartyse su brokeriu vidutinis KASKO draudimo tarifas buvo 2,15 proc., be brokerio – 2,59 proc. Tačiau palyginimas grindžiamas tik trimis sutartimis su brokeriu, sudarytomis švietimo, valstybės institucijų ir kultūros sektoriuose.
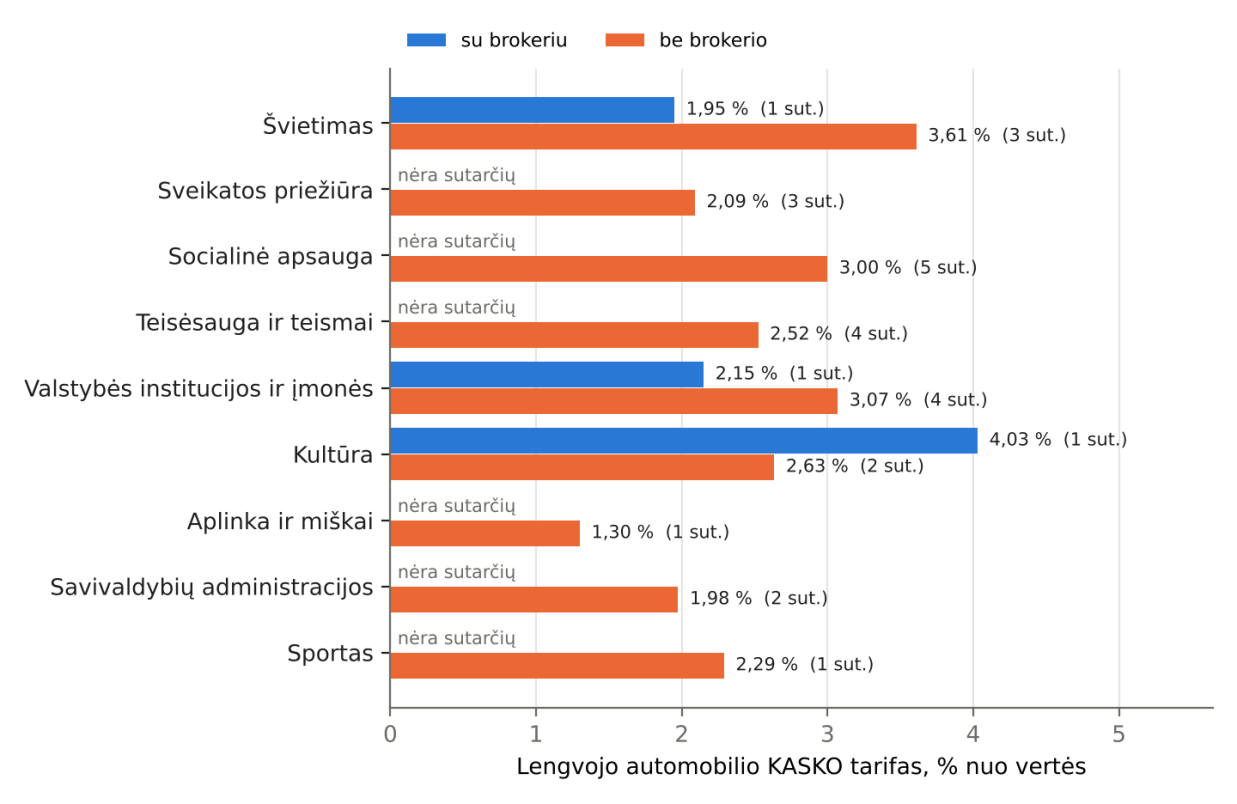
Įžvalga: KASKO draudimo tarifų palyginimas pagal draudimo bendroves neparodė vienodos tendencijos. „Lietuvos draudimo“ ir „Compensa“ sutartyse su brokeriu tarifai buvo mažesni, o „Gjensidige“ – didesni. Šie palyginimai nerodo nuoseklaus ryšio tarp brokerio nurodymo sutartyje ir didesnio KASKO draudimo tarifo.
Testo apibendrinimas
Tyrimas parodė, kad draudimo brokeris CPO LT kataloge nurodomas maždaug kas šeštoje analizuotoje sutartyje, nors CPO LT brokerio dalyvavimą vertina kaip nebūtiną, o Viešųjų pirkimų tarnyba nurodo, kad jis tokiose sutartyse neturėtų figūruoti. Analizuojant sutartis nustatyti atvejai, kai brokeris buvo nurodytas, nors su konkrečia sutartimi nebuvo susijęs, o brokeriai, turėję sutartis su organizacijomis ir buvę nurodyti sutartyse, už paslaugas gavo atlygį iš draudimo bendrovių. Informaciją apie šį atlygį pateikė draudimo bendrovės, tačiau detalūs duomenys viešai neskelbiami.
TPVCA sutartyse su nurodytu brokeriu draudimo kainos dažniau buvo didesnės, nors ši tendencija nebuvo vienoda visais metais ir visose grupėse. Švietimo, komunalinio ūkio, energetikos ir savivaldybių administracijų sektoriuose sutartyse su brokeriu draudimo kainos buvo didesnės nei sutartyse be brokerio. KASKO tarifų palyginimas taip pat neparodė nuoseklaus ryšio su didesniu tarifu.
Šie palyginimai neleidžia teigti, kad kainų ar tarifų skirtumus sukėlė brokerio dalyvavimas, nes jiems gali turėti įtakos draudžiamų automobilių skaičius, jų vertė ir kitos draudimo sąlygos. Vis dėlto tyrimas kelia klausimų dėl informacijos apie brokerius tikslumo, jų atlygio skaidrumo ir pridėtinės vertės, kurią brokerių paslaugos sukuria perkant draudimą per CPO LT katalogą.